

Polska ma miliony ton jabłek. Po co nam więcej koncentratu z importu?
Ukraina zabiega o coraz szerszy dostęp swoich produktów do rynku Unii Europejskiej. W przypadku soku jabłkowego bezcłowy kontyngent wynosi dziś 30 tys. ton rocznie, który nawiasem mówiąc już się wyczerpał na ten sezon. EastFruit przekonuje tymczasem, że ograniczenie importu koncentratu z Ukrainy może szkodzić polskiemu przemysłowi, a pośrednio nawet polskim sadownikom. Zdaniem portalu wyższe koszty koncentratu osłabiają konkurencyjność przetwórców, a ta presja może wrócić do sadowników w postaci niższych cen za jabłka przemysłowe. Ciekawa teoria. Ukraiński portal wskazuje też na możliwość mieszania importowanego koncentratu z krajowym, standaryzowania go i dalszego eksportu. My spójrzmy na ten rynek od strony polskiego sadownika.
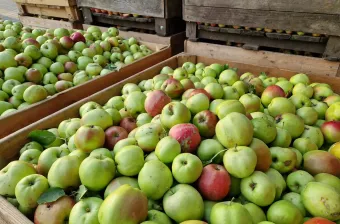
Polska nie jest krajem, któremu brakuje surowca do produkcji koncentratu. Wręcz przeciwnie. Jesteśmy największym producentem jabłek w Unii Europejskiej, a w zależności od sezonu 50–70 proc. krajowych zbiorów trafia do przetwórstwa. Mamy więc własny surowiec liczony w milionach ton. I właśnie od tego warto zacząć tę dyskusję.
Importowany koncentrat to także importowany surowiec
Koncentrat nie powstaje z powietrza. Żeby wyprodukować tonę zagęszczonego soku jabłkowego, potrzeba kilku ton jabłek. Każda partia koncentratu sprowadzona do Polski oznacza więc, że określona ilość jabłek została już przerobiona poza naszym krajem.
Od stycznia do lipca 2026 roku zakłady działające w Polsce sprowadziły z Ukrainy 11 619 ton soku jabłkowego, w tym koncentratu. To ponad dwa razy więcej niż w analogicznym okresie ubiegłego roku, kiedy import wyniósł 4938 ton. Dla zakładu liczy się cena, marża i możliwość konkurowania na światowym rynku. Jeśli taniej jest kupić gotowy półprodukt za granicą, to właśnie po niego sięga.
Dla polskiego sadownika oznacza to realną konkurencję. Im więcej koncentratu i soku trafia do kraju z importu, tym mniejsza potrzeba produkowania tej samej ilości z krajowych jabłek. Taka skala importu ma więc ogromne znaczenie dla popytu na jabłka przemysłowe, a w konsekwencji także dla ceny, jaką zakład jest gotowy za nie zapłacić.
Polski sadownik nie ma marży z reeksportu
Na imporcie koncentratu mogą zarabiać zakłady działające w Polsce. Produkt można mieszać, standaryzować, magazynować i sprzedawać dalej. Część wartości dodanej zostaje więc w kraju. Tylko że polski sadownik nie ma udziału w tej marży. Nie zarabia na mieszaniu koncentratu ani jego dalszym eksporcie. Sprzedaje jabłka.
Jeżeli przewagą polskiego sektora koncentratu ma być dostęp do tańszego półproduktu sprowadzanego z kraju, który sam produkuje koncentrat i konkuruje z nami na tych samych rynkach, trudno przedstawiać to jako korzyść dla sadownika. Dla niego interes jest prosty: zakład ma potrzebować krajowych jabłek i dobrze za nie zapłacić.
Mamy z czego produkować koncentrat
Polska zbudowała swoją pozycję w produkcji koncentratu przede wszystkim dzięki ogromnemu własnemu zapleczu surowcowemu. Nawet w przymrozkowym roku mówimy o zbiorach bliskich 3 mln ton jabłek, a w zależności od sezonu 50–70 proc. owoców trafia do przetwórstwa. Większość produkowanego w Polsce zagęszczonego soku jabłkowego jest następnie eksportowana.
Mamy sady i mamy surowiec. Przez lata większym problemem polskiego sektora była nadwyżka jabłek przemysłowych niż ich niedobór. Dlatego trudno przekonywać polskiego sadownika, że konkurencyjność naszego przemysłu ma dziś zależeć od jeszcze łatwiejszego dostępu do koncentratu wyprodukowanego z jabłek poza Polską.
Tańszy koncentrat to alternatywa dla krajowego surowca
Tańszy koncentrat z importu daje zakładom alternatywę wobec produkcji z polskich jabłek. Im łatwiej i taniej można go kupić, tym mniejsza jest presja, żeby konkurować o krajowy surowiec wyższą ceną. To do bólu oczywiste: większa podaż gotowego półproduktu z importu osłabia jego pozycję na rynku jabłek przemysłowych.
Na ceny jabłek przemysłowych wpływają oczywiście także zbiory w Polsce i innych krajach, światowe ceny koncentratu, zapasy, kursy walut czy popyt eksportowy. Import nie jest jedynym czynnikiem, ale jest jednym z tych, które naprawdę mocno kształtują popyt na krajowy surowiec.
30 tys. ton bez cła już jest
Nie mówimy o zamknięciu unijnego rynku dla ukraińskiego soku jabłkowego. Ukraina ma dziś 30 tys. ton rocznego bezcłowego kontyngentu. Wcześniej było to 20 tys. ton. I tu naprawdę nie ma większej filozofii. Po wykorzystaniu 30 tys. ton nikt nie stawia szlabanu. Koncentrat nadal można sprowadzać. Kolejne dostawy po prostu nie wjeżdżają już bez cła.
A każda kolejna tona koncentratu z importu to dodatkowa podaż półproduktu, który konkuruje z polskimi jabłkami. Polska natomiast surowca ma pod dostatkiem. Nawet w przymrozkowym roku.
Najpierw odpowiedzmy, komu ma się opłacać
Przetwórca chce kupić jak najtaniej. Ukraiński producent chce sprzedać jak najwięcej. To normalne. Tyle że polski sadownik ma zupełnie inny interes: chce sprzedać własne jabłka i dostać za nie dobrą cenę. Skoro w Polsce co roku mamy miliony ton własnych jabłek, to dlaczego konkurencyjność naszego przetwórstwa miałaby zależeć od coraz większego importu produktu wytworzonego z owoców za granicą?