

Kolejny sezon, a strategia ta sama
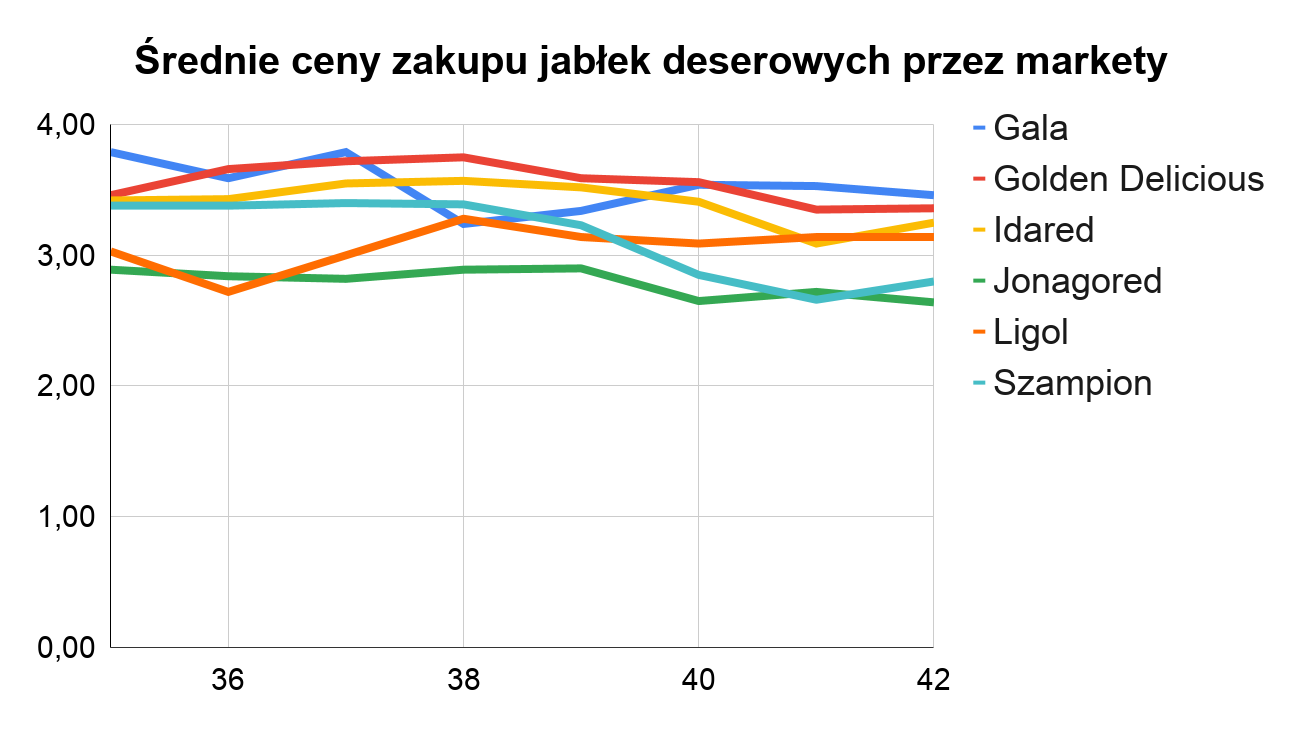
Za nami niemal dwa miesiące handlu jabłkami z bieżącego sezonu. Danych jest już na tyle dużo, że można z nich przygotować prosty wykres. Widzimy na nim, że zdefiniowana przez nas przed laty „marketowa sinusoida cen” ma się świetnie. Nawet pomimo tego, że okres od ostatniego tygodnia sierpnia do dziś – który widzimy na wykresie – obejmuje także handel jabłkami z ubiegłego sezonu.
Po raz kolejny widzimy, że gdy w jednym tygodniu ceny odmiany X rosną, to w kolejnych tygodniach spadają. W dłuższym okresie zauważymy, jak odmiany wyraźnie zamieniają się między sobą miejscami na wykresie. Wrócimy do tematu pod koniec roku.
Bardzo mały przedział cen
Kluczowa dla nas informacja potwierdzająca tę tezę to średnia cena dla 6 odmian. Przez blisko 2 miesiące mieści się ona w przedziale zaledwie 30 groszy.
Z danych Ministerstwa Rolnictwa możemy również wywnioskować, że Gala i Golden Delicious najskuteczniej opierają się obniżkom. Zawdzięczamy to możliwościom eksportowym i popytowi ze strony kupujących te odmiany na eksport. Szampion i Jonagored są najbardziej uzależnione od stawek w centrach logistycznych kilku gigantów handlu detalicznego.
Liczy się średnia cena zakupu
Podobnie jak w przetwórstwie, z punktu widzenia marketów liczy się średnia cena zakupu z dłuższego okresu. Jeśli na przykład od maja sieci będą kupowały jabłka od grup po cenie wyższej niż cena sprzedaży, to i tak nie stracą. Przez wiele miesięcy kupowały bowiem jabłka o ponad złotówkę taniej od ceny detalicznej.
Tak było w okresie pandemii, gdy popyt na jabłka dosłownie „wystrzelił”. Sieci przez jakiś czas sprzedawały ze stratą, ale w skali roku nadal zarobiły.
Źródło: Zintegrowany System Rolniczej Informacji Rynkowej nr 42/2026